
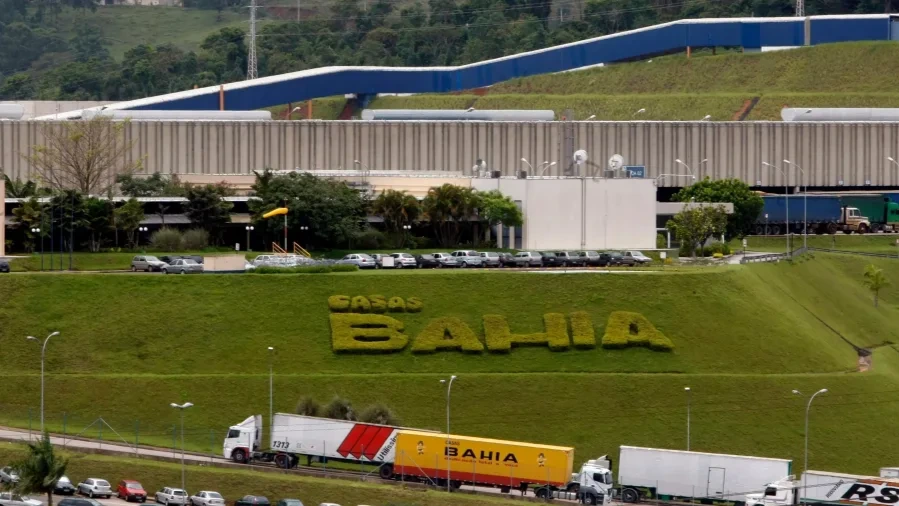
Existe um tipo específico de crise empresarial que raramente resulta de um único erro isolado, resulta da convergência simultânea de decisões que, individualmente, poderiam ter sido administráveis, mas que se tornaram insustentáveis quando o ambiente externo se deteriorou ao mesmo tempo. O pedido de recuperação judicial das Casas Bahia, envolvendo dezessete bilhões de reais em dívidas, é exatamente esse tipo de convergência: uma empresa historicamente relevante, sufocada não por um único fator, mas pela sobreposição de alavancagem financeira elevada, transformação digital custosa e um cenário macroeconômico que se tornou hostil precisamente no momento em que a companhia tinha menos margem para absorver choques.
O primeiro ponto que merece atenção rigorosa é a recorrência do problema. A recuperação extrajudicial de 2024, envolvendo pouco mais de quatro bilhões de reais, não foi episódio isolado que a empresa superou com sucesso, foi sintoma precoce de um problema estrutural que a companhia não conseguiu resolver em sua raiz. Dois anos depois, o mesmo problema retornou multiplicado por quatro, agora como processo formal de recuperação judicial. Esse padrão, de reestruturações sucessivas que tratam sintomas financeiros sem resolver a causa estrutural subjacente, é exatamente o tipo de sinal de alerta que Jim Collins descreveria como estágio avançado de declínio organizacional: quando uma empresa negocia sua dívida uma vez, pode ser ajuste pontual, quando precisa fazer isso novamente, em escala ainda maior, dentro de curto espaço de tempo, o problema já não é mais de liquidez momentânea, é de modelo de negócio inteiro precisando de reformulação.
A decisão de investir pesadamente em transformação digital durante a pandemia, embora estrategicamente compreensível no contexto daquele momento, revela um dilema que muitas empresas tradicionais enfrentaram sem sucesso equivalente: competir diretamente com plataformas como Amazon, Shopee e Shein exige não apenas presença digital, mas estrutura de custo comparável à dessas plataformas, e é exatamente nesse ponto que a comparação se torna desfavorável. Essas concorrentes constroem sua operação, desde a origem, em torno de estruturas extremamente enxutas, muitas vezes sem a base de custo físico que redes tradicionais como as Casas Bahia carregam há décadas, incluindo centenas de lojas físicas, operação logística própria e estrutura corporativa dimensionada para um modelo de negócio anterior à era do comércio eletrônico dominante. Investir em digital sem simultaneamente reestruturar radicalmente a base de custo físico existente cria exatamente o cenário que se materializou: pressão simultânea sobre receita, margem e fluxo de caixa, sem que nenhuma das duas frentes, física ou digital, opere com a eficiência necessária para sustentar a operação como um todo.
O ambiente macroeconômico, com taxa Selic projetada para permanecer em patamar elevado e endividamento das famílias brasileiras em nível recorde, funciona aqui como acelerador de uma fragilidade que já existia, não como causa isolada da crise. Esse é um princípio importante de gestão de risco que qualquer empresário deveria internalizar: dívida elevada, por si só, não é necessariamente problema fatal, ela se torna fatal quando coincide com ciclo de custo de crédito elevado e retração simultânea da capacidade de consumo do público que sustenta a receita da empresa. Uma estrutura de capital mais conservadora, construída durante os anos de crédito mais barato, teria dado à companhia margem de manobra que hoje simplesmente não existe.
O fato de a auditoria EY não ter emitido opinião sobre as finanças da companhia, citando incertezas sobre continuidade operacional, é sinal técnico que merece ser traduzido em linguagem direta: esse é o tipo de alerta que auditores independentes emitem apenas quando a viabilidade da empresa, no curto e médio prazo, não pode ser confirmada com razoável grau de certeza baseado nas informações disponíveis. Não é acusação de má gestão deliberada, é reconhecimento formal de que a situação financeira atingiu nível de gravidade onde a continuidade do negócio depende de variáveis externas, como sucesso da renegociação de dívida e obtenção de financiamento adicional, que ainda não estão garantidas.
O financiamento debtor-in-possession de um bilhão de reais, com participação esperada dos dois maiores credores financeiros da companhia, revela algo estrategicamente relevante sobre a dinâmica de recuperação judicial que merece ser compreendido com precisão: bancos que já são credores relevantes de uma empresa em dificuldade frequentemente têm incentivo real para apoiar financiamento adicional durante o processo de reestruturação, não por generosidade, mas porque a alternativa, deixar a empresa colapsar completamente, tipicamente resulta em recuperação de valor ainda menor para esses mesmos credores. Esse tipo de alinhamento de interesse entre credores relevantes e continuidade operacional da empresa em recuperação é frequentemente o fator decisivo que determina se um processo de recuperação judicial resulta em reestruturação bem-sucedida ou em falência subsequente.
A mudança na relação com fornecedores, migrando de crédito tradicional para pagamento à vista em novas compras, ilustra uma consequência prática pouco discutida, mas financeiramente relevante, de qualquer processo de recuperação judicial: a companhia perde, temporariamente, um dos instrumentos mais importantes de gestão de capital de giro que qualquer varejista de grande porte utiliza, o financiamento implícito fornecido por prazos de pagamento estendidos aos fornecedores. Operar com pagamento à vista, justamente no momento em que a companhia mais precisa de fôlego de caixa, cria pressão adicional exatamente quando menos recursos disponíveis existem para absorvê-la, um efeito colateral estrutural do próprio processo de recuperação que muitas vezes não recebe atenção suficiente nas análises externas sobre esse tipo de situação.
O fechamento de quase trezentas lojas e a redução expressiva de força de trabalho representam reconhecimento tardio, mas necessário, de que a estrutura física acumulada ao longo de décadas de expansão não é mais compatível com o volume de receita e a margem operacional que a companhia consegue sustentar no ambiente competitivo atual. Esse tipo de redução drástica de escala, embora dolorosa e com custo social relevante, é exatamente o tipo de ajuste que Peter Drucker descreveria como necessário quando uma empresa reconhece que seu tamanho histórico se tornou incompatível com sua capacidade real de geração de caixa: manter estrutura dimensionada para uma realidade de mercado que já não existe apenas acelera o esgotamento dos recursos financeiros remanescentes.
O verdadeiro teste para as Casas Bahia, no entanto, está além da reestruturação jurídica de dívidas, está na capacidade de provar que o modelo de negócio remanescente, mesmo em escala significativamente reduzida, consegue gerar caixa suficiente para reconstruir relação de confiança com fornecedores, recompor estoques de forma competitiva e disputar espaço com concorrentes digitais que operam com estrutura de custo estruturalmente mais eficiente. Reestruturar dívida resolve o problema de curto prazo relacionado à sobrevivência jurídica da empresa. Não resolve, automaticamente, o problema estrutural mais profundo de como competir de forma sustentável em um mercado que mudou fundamentalmente desde a época em que o modelo original de varejo físico da companhia foi construído.
A lição que fica, para qualquer empresário observando esse caso, é sobre a importância de revisar periodicamente, e com honestidade rigorosa, se a estrutura de capital, a base de custo operacional e o modelo de negócio da própria empresa permanecem compatíveis com a realidade competitiva e macroeconômica presente, ou se estão sustentados, cada vez mais, por premissas que já não correspondem ao ambiente em que a empresa efetivamente opera hoje.
A pergunta que fica é direta: sua empresa está construída sobre uma estrutura de capital e uma base de custo que resistiria a um cenário de juros elevados e consumo retraído sustentado por múltiplos trimestres consecutivos, ou existe fragilidade estrutural que só ainda não se manifestou porque as condições econômicas mais adversas ainda não convergiram simultaneamente?
Khellen Kastellarz é consultora e mentora empresarial especializada em eficiência operacional, desenvolvimento de equipes e construção de empresas que crescem com consistência, sem depender da presença constante do dono.
📧 [email protected] 📱 (48) 99663-4242 🌐 khellenkastellarz.com